نویسنده: دکتر محسن گلستانی
ویراستار: داوود امیراحمدی
این جمله را بارها شنیدیم که این دنیا فانی است و مرگ امری است اجتناب ناپذیر. بخواهیم یا نخواهیم مرگ سرنوشت مختوم بشریت است و مالکیت فرد بر هر آنچه در این دنیا در اختیار دارد موقتی است. ولی نوع نگاه متفاوت انسانها به این مقوله باعث میشود دیدگاههای متفاوتی در این باب وجود داشته باشد. برخی افراد با این واقعیت کنار آمده و برای مالکیت داشتههایشان در دوران بعد از فوتشان برنامهریزی میکنند و برخی دیگر سعی در انکارش دارند و سعی میکنند به آن فکر نکنند که در این صورت اندکی بعد از تدفین، وراث و وکلا برایش تصمیمگیری میکنند.
اما مفهوم ارث در کسب و کار خانوادگی اندکی با این مفهوم در منظر عموم و یا صاحبان سایر کسب و کار ها متفاوت است. ارث از منظر عام به مالی اتلاق میشود که پس از فوت یک شخص به بازماندگانش تعلق می گیرد ولی مفهوم ارث در کسب و کار خانوادگی بسیار گسترده تر از ارث مادی است و علاوه بر اموال و داراییهای مادی فرد فوت شده شامل داراییهای غیر ملموس و داشتههای معنوی متوفی نیز میگردد. از این رو در ادبیات کسب و کار خانوادگی زمانی که سخن از ارث در میان است شامل هم ارث مادی میشود و هم میراث معنوی.
در ادامه مختصری به مصداقهای ارث مادی و میراث معنوی کسب و کار خانوادگی میپردازیم و از منظر فقهی و قانونی موضوع را بررسی مینماییم و در ادامه تجربیات و دغدغههای کسب و کار های خانوادگی را در این خصوص تبیین میکنیم و در نهایت برخی راه کارها و موارد کاربردی و مورد نیاز کسب و کار های خانوادگی را با جزییات بیان مینماییم. لازم به توضیح است که راه کارهای مطروحه در این مقاله لزوما تنها گزینههای کسب و کار های خانوادگی نبوده و ضمانت اجرای آن نیز صرفا در زمان نگارش این مطلب قابل دفاع است. بنابر این با توجه به تغییر مداوم قوانین خصوصا قوانین مالیاتی پیشنهاد میشود هیچ تصمیمی را بدون مشورت با مشاوران و وکلای آشنا به قوانین و به روز نگیرید.
مصداقهای ارث مادی و میراث معنوی در کسب و کار خانوادگی چیست؟
به طور کلی تفاوت ارث مادی و ارث در کسب و کار خانوادگی (که شامل هم ارث مادی و هم میراث معنوی است) بسیار گسترده و متنوع است. از منظر مالی ارث مادی به ارزش حسابداری یک کسب و کار خانوادگی اشاره دارد ولی ارث در کسب و کار خانوادگی فراتر از این ارزش حسابداری است و شامل مصادیقی است که برآورد مالی آنها بسیار دشوار و بعضا غیر ممکن است. در دنیا یک روش ساده برای برآورد مالی تقریبی از تفاوت ارث مادی و میراث معنوی کسب و کار خانوادگی وجود دارد که تا حدودی وزن مزیتهای معنوی و غیر مادی کسب و کارهای خانوادگی را روشن میسازد. در این روش ابتدا ارزش حسابداری یک کسب و کار خانوادگی توسط کارشناسان مالی مشخص میشود و در طرف دیگر از بنیانگذار و یا اعضای دلسوز کسب و کار خانوادگی برای محاسبه ارزشی که حاضرند در ازای آن کسب و کار خانوادگیشان را واگذار کنند سوال میشود و تفاوت این دو به عنوان ارزش میراث معنوی کسب و کار خانوادگی تلقی میگردد. این تفاوت از منظر ذینفعان کسب و کار خانوادگی یکسان نیست و طبیعی است که ارزش معنوی یک کسب و کار خانوادگی برای بنیانگذارش بسیار بیشتر از ارزشی است که سایر اعضای خانواده برای کسب و کار خانوادگی در نظر میگیرند. رابطه مستقیمی بین میزان تعلق خاطر، دلبستگی، فداکاری و تلاشی که برای کسب و کار خانوادگی انجام شده و ارزشگذاری روی آن توسط افراد مختلف وجود دارد.
جدول ‑1مصادیق ارث مادی و میراث معنوی
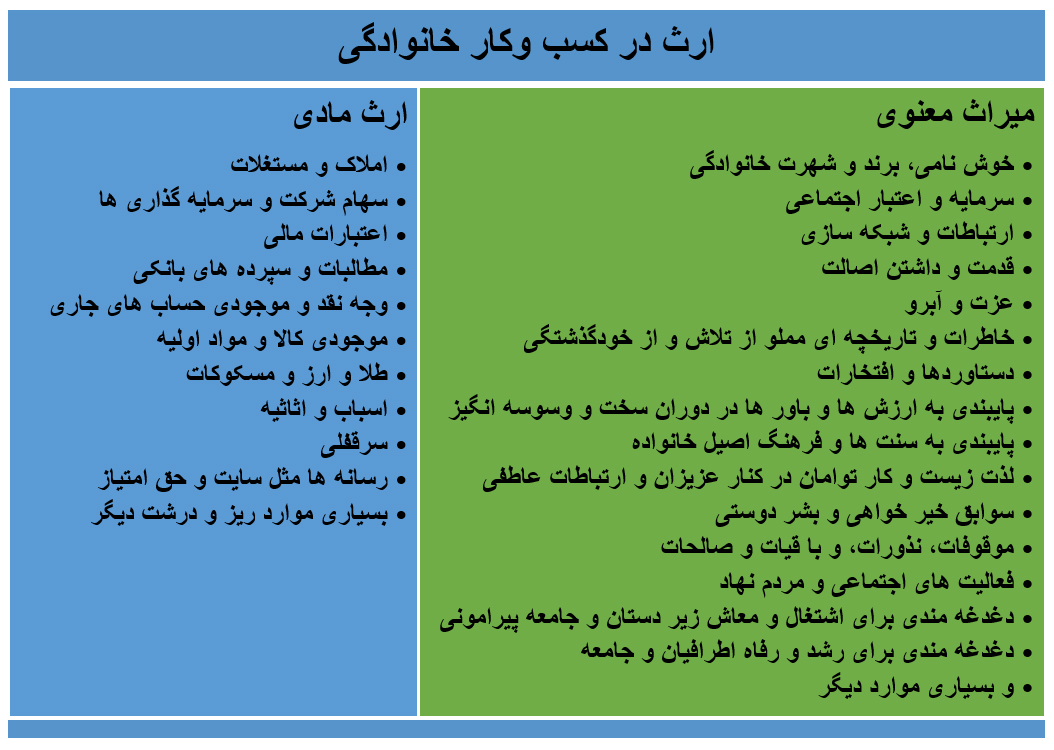
ارث مادی و یا به عبارت بهتر ماترک (ارث پس از کسر دیون و هزینههای کفن و دفن) شامل داراییهایی میشوند که دارای ارزش حسابداری است در مقابل اما میراث معنوی شامل آن دسته از مصادیقی میشود که باعث چسبندگی افراد به کسب و کار خانوادگی میشود و همان چیزی است که نتیجه سالها تلاش و تجربه بوده و مایه مباهات و افتخار ذینفعان در کسب و کار خانوادگی است و ارزشساز و هویت آفرین است و همانند پیوندی نسلهای متعددی از یک خانواده را در کسب و کار خانوادگی در کنار هم نگه میدارد و به عنوان یک ستون، اصل و سرمایه معنوی در کتار سرمایههای مادی از نسلی به نسل بعدی راهگشای کسب و کار خانوادگی در دورانهای سخت و پر تلاطم اقتصادی و سیاسی است و جسارت و اعتماد به نفس را به بدنه کسب و کار خانوادگی در رویارویی با مشکلات تزریق میکند.
مبانی فقهی و قانونی پیرامون ارث
قوانین ایران در خصوص ارث برگرفته از احکام روشن قرآن در خصوص ارث و تفسیر فقه شیعی از آن است و از این حیث در دنیا یکتاست. احکام و قوانین مربوط به ارث به روشنی در آیات سوره نساء به صورت حکم خداوند برای مسلمانان تبیین شده است و در آن وارثان و سهم الارث آنان مشخص گردیده است و این احکام بصورت حکم خداوند بیان شده است و نه حقی که بتوان رد کرد و یا با آن مخالفت نمود. از اینرو قانونگذاران در این حوزه اختیارات محدودی برای تغییر قوانین ارث دارند و وارث و مورث (فرد متوفی) محکوم به پذیرش و تسلیم هستند.
بر اساس قوانین اختیار تصمیم گیری در خصوص اموال در زمان حیات تمام و کمال با فرد است (مستند به ماده 30 قانون مدنی که بیان میدارد: “هر مالکی نسبت به مایملک خویش حق هرگونه تصرف و انتفاع را دارد“ که قائده تسلیط “الناس مسلطون علی اموالهم“ نیز مبین این امر است). ولی هر فرد تنها میتواند در قالب وصیت در خصوص ثلث اموال خود بعد از مرگ تصمیمگیری نماید و دو سوم باقیمانده تحت هر شرایطی باید بر اساس قوانین ارث بین وارثان تقسیم گردد. از این منظر هیج مالک کسب و کار خانوادگی نمیتواند وارثان را از ارث محروم کند مگر در محدوده ثلث اموال که در وصیت نامه آمده است. بر همین اساس است که راه حلهایی که تئوریهای جانشینی در کسب و کار خانوادگی در خصوص انتقال تمام و کمال مالکیت به فرد جانشین و یا هرس کردن درخت خانواده (حذف بعضی از وارثان) ارائه میدهند در ایران به سادگی عملی نیست و تعیین وارث و سهم الارث در قالب وصیتنامه برای تمام اموال بعد از فوت از حوزه اختیارات فرد متوفی خارج است.
ارث بعد از پرداخت هزینههای کفن و دفن و دیون فرد متوفی (مهریه شوهر به زن به عنوان بدهی ممتاز و نیز بدهی به اشخاص و موسسات) تحت عنوان ماترک بین وراث قرار میگیرد که در صورت وجود وصیت نامه بر اساس تصمیم فرد متوفی در خصوص ثلث ماترک تصمیمگیری میشود و بابقی بین وراث طبق سهم الارث مندرج در قانون تقسیم میشود.
جدول 2‑طبقات وراث
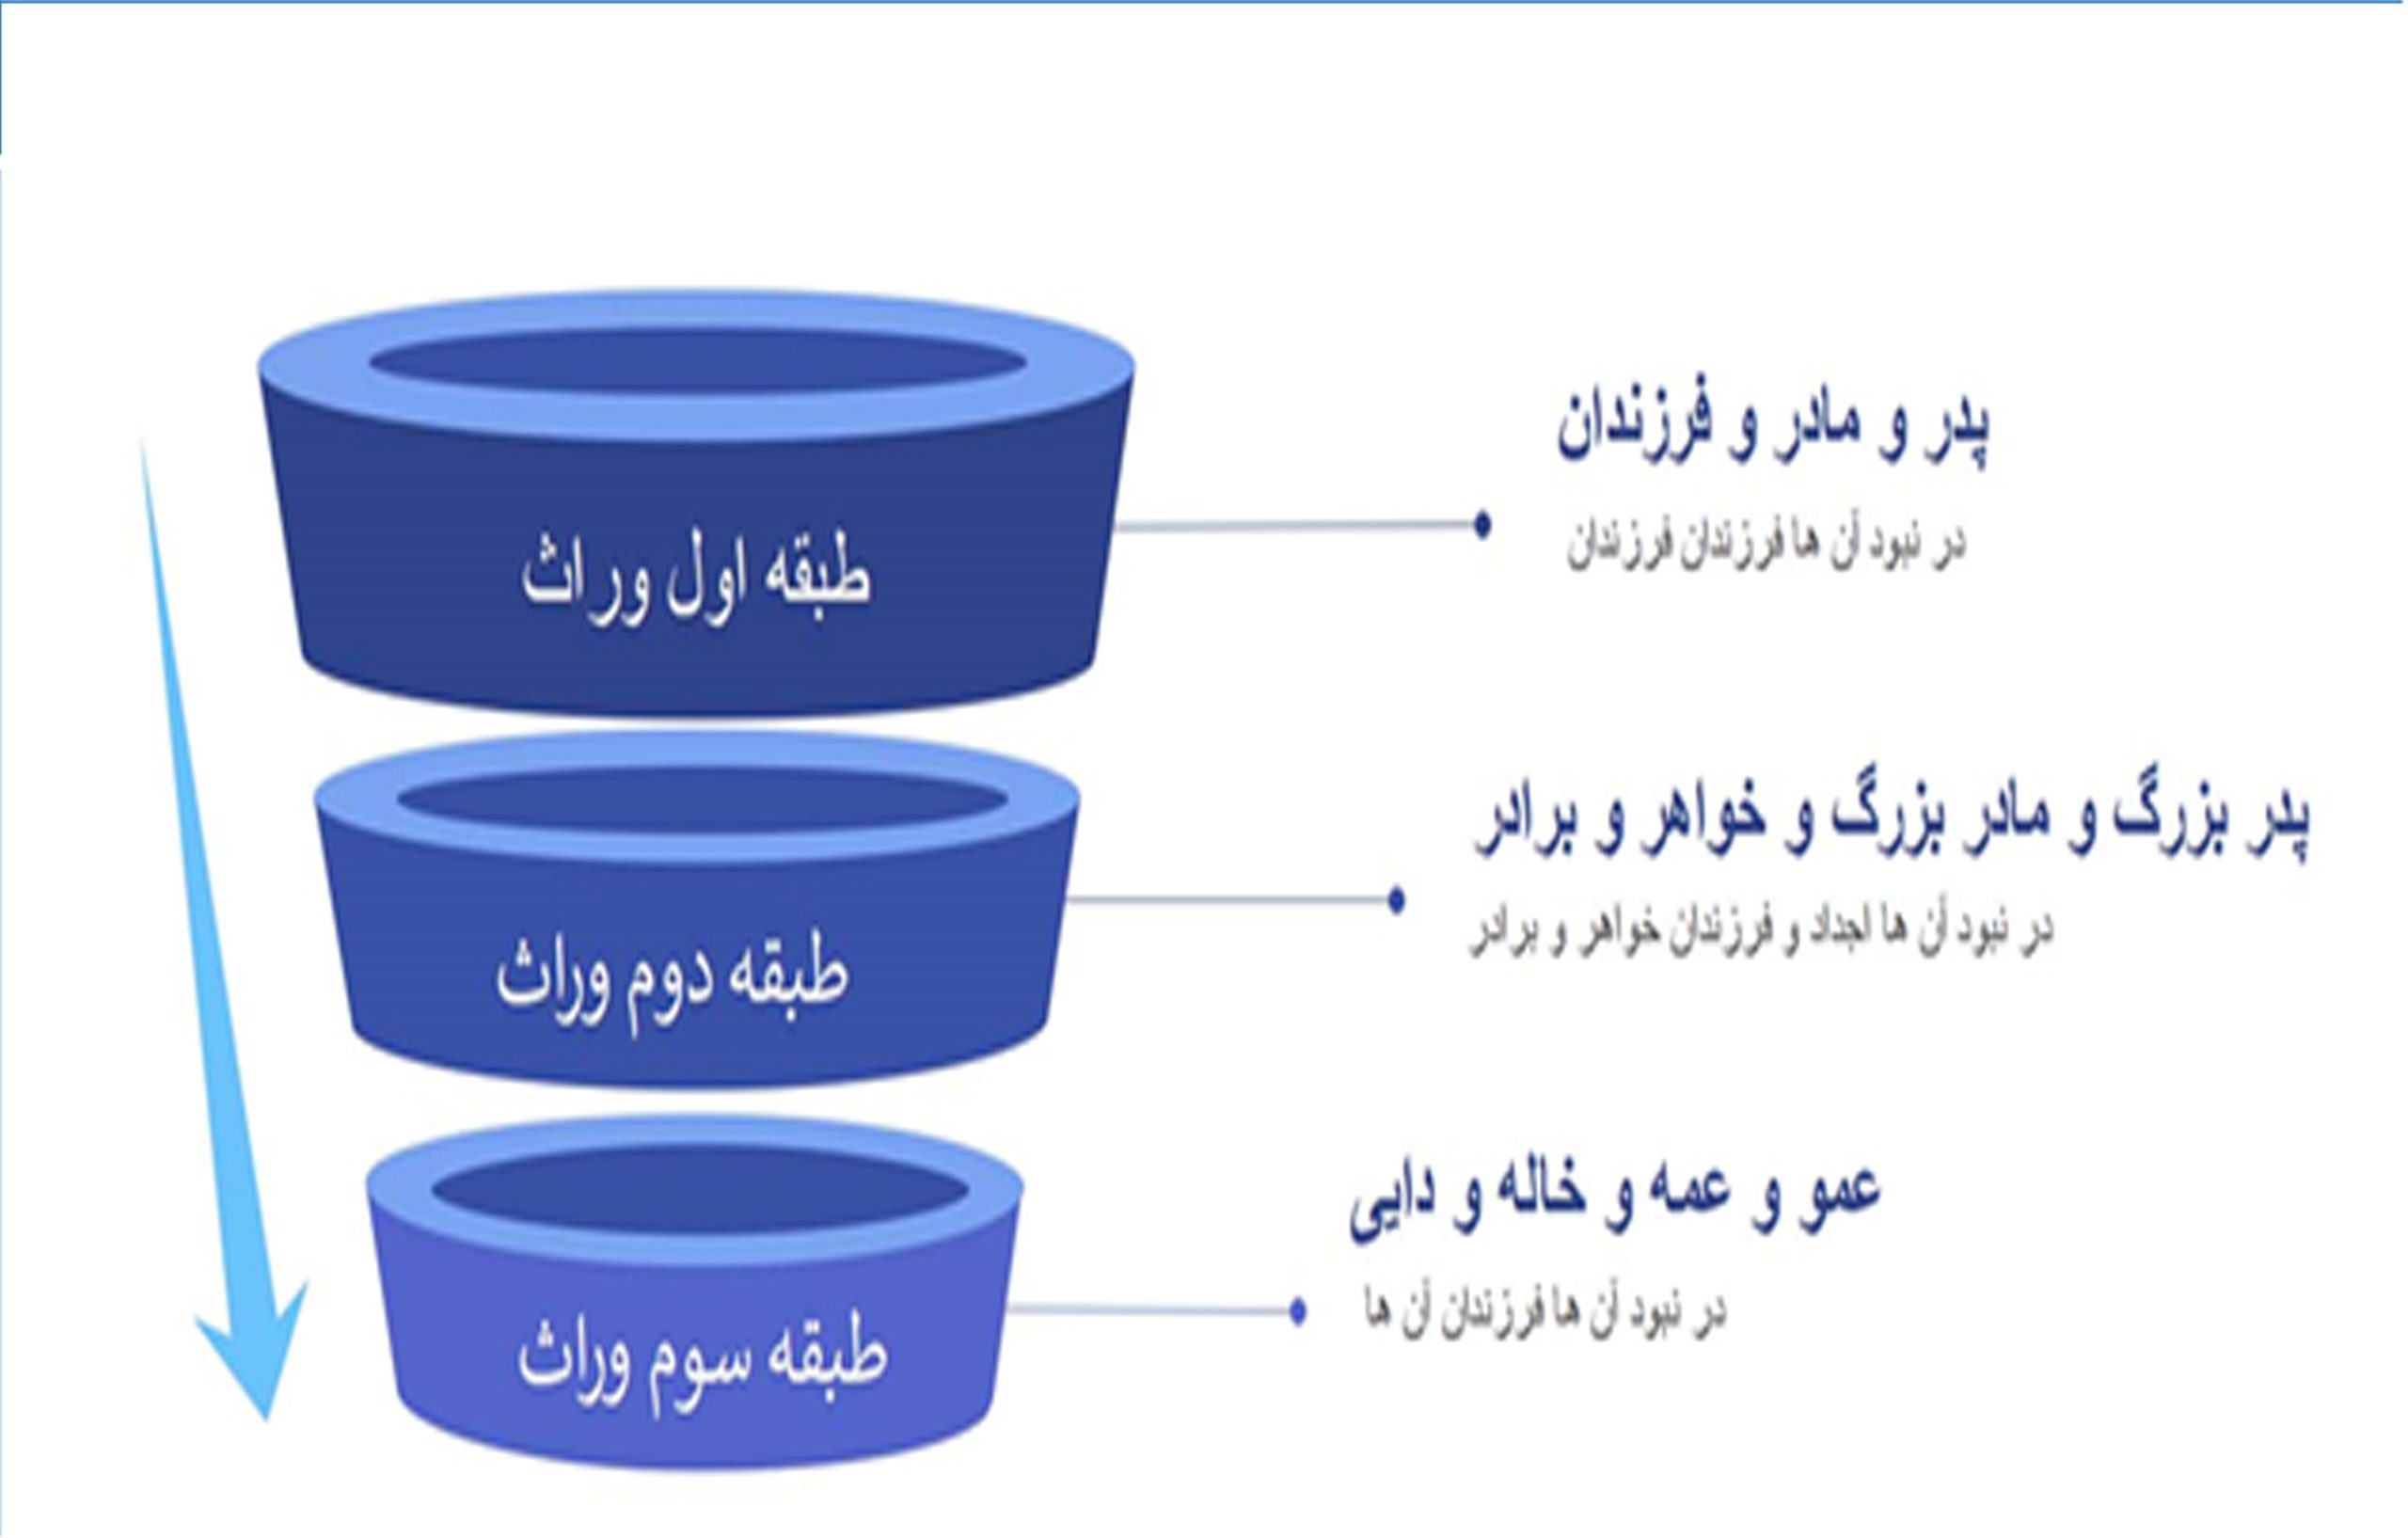
وراث بر اساس قانون علاوه بر همسر[1] (سببی)شامل سه طبقه وراث نسبی میباشد. مستند ماده 889 قانون مدنی مقررات ارث باتوجه به اقربیت صورت میگیرد که وراث نزدیکتر، ورثه طبقه بعدی را حذف میکند در واقع، وجود حتی یک وارث در طبقه اول به معنای عدم تعلق ارث به وراث در طبقه دوم و سوم میشود و به همین ترتیب اگر وارثی از طبقه اول نباشد و حتی یکی از وراث طبقه دوم وجود داشته باشند به معنای محرومیت وراث طبقه سوم از ارث میشود. وراث نسبی بر اساس میزان قرابت خونی با فرد متوفی تعیین میشود وجود حتی یک وارث در طبقه اول به معنای عدم تعلق ارث به وراث در طبقه دوم و سوم میشود و به همین ترتیب اگر وارثی از طبقه اول نباشد و حتی یکی از وراث طبقه دوم وجود داشته باشند به معنای محرومیت وراث طبقه سوم از ارث میشود. وراث نسبی بر اساس میزان قرابت خونی با فرد متوفی تعیین میشود.
طبقه اول شامل پدر و مادر و فرزندان ( و در صورت فوت فرزندان، فرزندان آنان)میباشد. طبقه دوم شامل پدر بزرگ و مادر بزرگ و خواهر و برادر (در صورت فوت تمام خواهرها و برادرها، فرزندان آنان) میباشد و نهایتا طبقه سوم شامل عموها، عمهها، داییها و خالهها ( و در صورت فوت تمام آنها، فرزندان آنها) میباشد. بنابراین محتملتربن وراث یک مالک کسب و کار خانوادگی در سنین بالا همسر و فرزندان اوست که در این صورت جنسیت در میزان سهم وراث تعیین کننده است بدین ترتیب که شوهر یک چهارم و زن یک هشتم ارث را دریافت و مابقی بین فرزندان تقسیم میشود. سهم الارث بین فرزندان ذکور دو برابر فرزدان دختر میباشد.
منطق اسلام در احکام ارث تلاش برای حفظ ما یملک فرد متوفی در بین اعضای خانواده است و از این روست که قرابت خونی را معیار اصلی در تعیین وراث قرار داده است. یکی از نتایج تعدد وراث در قوانین ارث برای کسب و کار خانوادگی خرد شدن مالکیت بین وراث است که به هر کدام حق دخالت و نظردهی به عنوان مالکان جدید کسب و کار خانوادگی را میدهد فارغ از اینکه آیا سابقه فعالیت و یا دانش کافی در خصوص کسب و کار خانوادگی را دارند یا نه. به علاوه آن دسته از اعضای خانواده که قرابت خونی آنها در طبقه دوم و یا سوم وراث باشد و یا از خانواده همسر متوفی در کسب و کار خانوادگی حاضر باشند سهمی از مالکیت کسب و کار خانوادگی تحت عنوان ارث نخواهند داشت و شانس کمتری برای جانشینی در نسل بعدی کسب و کار خانوادگی دارند.
سهم الارث دو برابری برای پسران نسبت به دختران هم ریشه در تعریف اسلام از ساختار خانواده دارد که در آن اگر چه مرد و زن هیچ برتری بر دیگری ندارند ولی مسئولیت تامین مالی خانواده بر مردان و جنبههای عاطفی و درونی خانواده بر عهده زنان گذاشته شده است. تامین مالی زن، فرزندان و در صورت نیازمند بودن والدین بر عهده مرد است و مرد مکلف به پرداخت نفقه و مهریه به زن است و در صورت مطالبه زن ملزم به پرداخت پول به زن برای شیر دهی به فرزندان و کار در خانه است. حتی مرد در صورت امتناع زن از کار در خانه ملزم به استخدام کارگر برای امورات خانه و نگهداری از فرزندان دارد. در ازای تمام مسئولیتهای مالی مذکور برای مردان است که اسلام سهم دو برابری از ارث را برای پسران نسبت به دختران در نظر میگیرد. نتیجه چنین احکامی در اسلام در زندگی امروز که زن و مرد دوشادوش هم مشغول به کار و تلاش هستند، از منظر بسیاری (خصوصا بانوان) ناعادلانه به نظر میرسد ولی به هر حال قوانینی است که تا زمانی که تغییر نکند باید پذیرفته شوند. براساس همین قوانین و سهم کمتر دختران نسبت به پسران، محتملترین جانشینان کسب و کارهای خانوادگی پسر یا پسران فرد متوفی است و به دلیل سهم کمتر دختران از مالکیت شانس کمتری برای جانشینی دختران وجود دارد.
اختصاص سهم الارث محدود و حد اقلی برای همسر متوفی هم بر اساس زندگی قبیلهای در صدر اسلام است که تلاش میکرد ازدواجهای بین قبیلهای در آن زمان منجر به تصاحب اموال قبیله توسط سایر قبیلهها نگردد. از این روست که مثلا سهمالارث زنان از اموال شوهر یک به هشت هوایی است (یعنی ارثبری تنها از عیان و نه عرصه یا محصول باغ و نه باغ و درختانش). ولی قانونگذار چندی است که سهم الارث زن از شوهر را شامل عرصه و عیان اموال غیر منقول نموده (مستند ماده 946 قانون مدنی اصلاحی سال 1387 ) و سهم الارث هوایی را به دلیل موضوعیت نداشتن زندگی قبیلهای در نظر نمیگیرد. با این وجود زن نسبت به فرزندان از شانس کمتری برای جانشینی در کسب و کار خانوادگی برخوردار است چون عموما سهم کمتری از فرزندان در مالکیت خواهد داشت.
نکته مهمی که در مقوله ارث باید بدان پرداخت زمان است. وارث یا وارثان فرد متوفی کسانی هستند که در زمان فوت متوفی در قید حیات باشند. برای مثال اگر صاحب کسب و کاری چند فرزند داشته باشد که یکی از آنها در زمان حیات پدر، فوت کرده باشد دیگر به فرزند فوت شده (و به تبع آن فرزندان فرزند فوت شده) ارثی از پدر تعلق نمیگیرد[2]. معمولا وقتی فرزند صاحب کسب و کار خانوادگی فوت میکند فرزندان وی که یتیم محسوب میشوند توسط صاحب کسب و کار باید مورد حمایت مالی قرار بگیرند چون پدر بزرگ در جایگاه قیم قرار دارد. ولی نکته مهم اینجاست که علیرغم مسئولیت پدر بزرگ برای حمایت مالی از نوههای یتیمش تا سن قانونی، بعد از فوتش اگر فرزند درقید حیات داشته باشد طبق قانون ارثی به نوههای یتیمش تعلق نمیگیرد مگر اینکه در وصیتنامه و از ثلث اموال سهمی برای آنها توسط مورث تعیین شده باشد.
[1] همسر دائمی مشمول ارث میشود و ارثی به همسر موقت تعلق نمیگیرد مگر اینکه همسر موقت (زن) از فرد متوفی حامله باشد که در این صورت اگر نوزاد به دنیا بیاید این نوزاد در حکم فرزند و وارث خواهد بود و اگر نوزاد مرده به دنیا بیاید اگر در ریههایش حباب هوا یافت شود آنگاه نوزاد مرده نیز در حکم وارثی خواهد بود که خود فوت کرده و مادرش از او ارث میبرد.
[2] موضوع زمان در ارث بسیار تاثیر گذار است. مثلا اگر پدری و فرزندش در یک تصادف رانندگی فوت نمایند گزارش زمان فوت توسط اورژانس تعیین کننده وارث بودن یا نبودن فرزند از پدر است. اگر پدر قبل از فرزند فوت کند فرزند از پدر ارث میبرد. اگر فرزند قبل از پدر فوت کند نه تنها فرزند از پدر ارث نمیبرد بلکه پدر نیز سهمی از ارث فرزندش میبرد و آن بخش از اموال فرزند به سایر وراث پدر تعلق میگیرد. موارد مشابه این چنینی بسیار زیاد هستند مثل فوت مادر حین زایمان و بسیاری موارد دیگر…
مبانی فقهی و قانونی پیرامون میراث معنوی
همانطور که قبلا بیان شد میراث معنوی شامل مواردی است که لزوما ارزش مادی ندارند ولی برای اعضای خانواده ارزشمند و مهم میباشد. از نظر فقهی در خصوص میراث معنوی علاوه بر قرابت خونی و جنسیت در تعیین احکام، سن نیز مد نظر قرار میگیرد. فرزند ذکور ارشد مسئولیتهای بیشتری نسبت به سایر فرزندان فرد متوفی بر عهده دارد. مثلا ادای دیون دینی فرد متوفی مثل ادای نمازها و روزههای قضا یا نگهداری از مادر بعد از فوت پدر، یا نگهداری از برادر یا خواهر صغیر بعد از فوت والدین و بسیاری مثالهای دیگر.
از این روست که اگر چه قانون صراحت کافی ندارد ولی در بسیاری از تفاسیر فقهی، در ازای این مسئولیتهای مضاعف، فرزند ذکور ارشد را وارث میراث معنوی و غیر مادی فرد متوفی میداند و یا بنابر برخی تفاسیر فرزند ذکور ارشد را نسبت به سایر وراث در خصوص میراث معنوی در اولویت قرار میدهد. مبنای این تفاسیر ریشه در احکامی دارد که اشیا مهم متعلق به فرد متوفی که ارزش معنوی آنها بسیار فراتر از ارزش مادی آن باشد را متعلق به فرزند ارشد ذکور می داند. یکی از شاخصترین اشیا (مستند ماده 915 قانون مدنی) حبوه یا انگشتر پدر است که همیشه استفاده میکرده است، قرآن و رخت های شخصی و شمشیرش (مشروط به اینکه کل اموال منحصر به آنها نباشد) بعد از فوت به فرزند ارشد ذکور میرسد و این انگشتری در فرهنگ اسلامی نشانه رهبری خانواده است که انتقال آن به فرزند ارشد ذکور در کسب و کار خانوادگی مبین پیش فرض بودن چانشینی فرزند ارشد ذکور در رهبری خانواده و بالتبع کسب و کار خانودگی است.
انواع انتقال مالکیت به نسل بعدی در کسب و کار های خانوادگی ایرانی
انتقال مالکیت به عنوان رکنی اساسی در جانشینی کسب و کار خانوادگی درنسل بعدی، دغدغه بسیاری از رهبران فعلی است. اینکه چه کسانی وارث کسب و کار خانوادگی باشند و به چه میزان و با چه ساز و کاری که کمترین عوارض و حواشی را هم برای خانواده و هم کسب و کار به دنبال داشته باشد. مالک یک کسب و کار خانوادگی در ایران دو راه کلی پیش رو دارد:
- اول اینکه این انتقال مالکیت را به قوانین ارث بعد از فوت خود بسپارد
- یا اینکه از اختیارات قانونی در خصوص تصمیمگیری در خصوص میراثش در زمان حیات استفاده کند و پیش از فوت برای جانشین و میراثش در کسب و کار خانوادگی تعیین تکلیف کند.
هر دو انتخاب، مزایا و معایبی دارد که در زیر به صورت مصداقی آن را بررسی خواهیم کرد.
جدول 3 انواع انتقال مالکیت (مزایا و معایب)
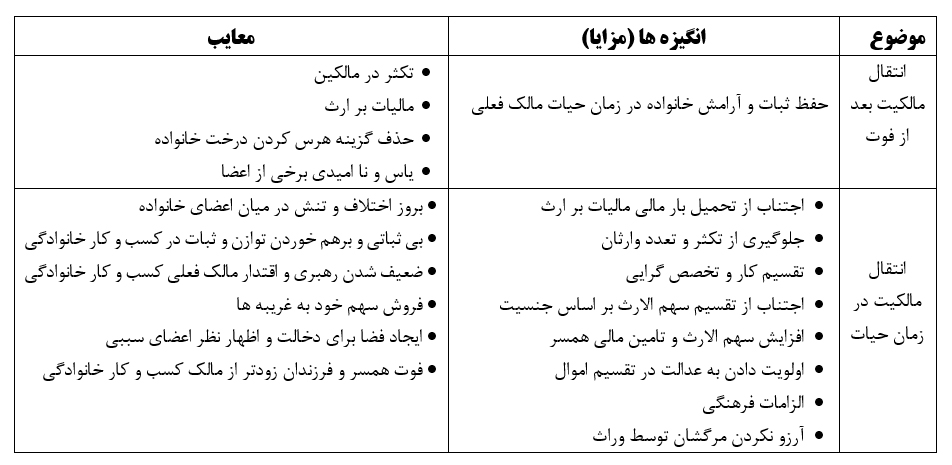
در روش اول یعنی انتقال مالکیت بعد از فوت مالک کسب و کار خانوادگی بر اساس قانون اکثرا افراد ترجیح میدهند که با موکول کردن این امر به بعد از فوت خود شاهد تنشها و اختلافات احتمالی بین بازماندگان در زمان حیاتشان نباشند و اصطلاحا آرامش خانواده و کسب و کار را به معایب آن ترجیح دهند. البته این امر معایبی نیز دارند که برخی از انها به شرح زیر است:
- تکثر در مالکین که منجر میشود به:
- خرد شدن مالکیت کسب و کار خانوادگی بین وارثین که لزوما همه آنها صاحب نقش و تجربه کار در کسب و کار خانوادگی ندارد.
- چند صدایی و تکثر نظرات که مانع تصمیمگیری سریع میشود که در اکثر کسب و کارهای خانوادگی که فرد محور مدیریت میشوند نیاز به تغییر ساختاری به سمت حاکمیت شرکتی است که این تغییر ساختار لزوما توسط بدنه کسب و کار خانوادگی هضم نمی شود و اجرایش چالشی خواهد بود.
- به حاشیه راندن همسر مالک قبلی کسب و کار خانوادگی
- ارجحیت فزرندان ذکور برای جانشینی و تصمیمگیریها به دلیل سهم دو برابری آنها نسبت به خواهرانشان
- تحمیل هزینه سنگین مالیات بر ارث بر کسب و کار خانوادگی در نسل بعدی
- حذف گزینه هرس کردن درخت خانواده در کسب و کار خانوادگی به نفع جانشین یا جانشینانی که لیاقت بیشتری برای مدیریت کسب و کار خانوادگی در نسل بعدی را دارند
- اولویت دادن به برابری در مقابل عدالت چرا که قانون ارث اهمیتی به لیاقت، تلاش و یا از خودگذشتگیهای بازماندگان برای کسب و کار یا خانواده نمیدهد و صرفا ارث را بر اساس قوانین تقسیم میکند
- یاس و نا امیدی و محروم کردن آن دسته از ذینفعان شاغل در کسب و کار خانوادگی از مالکیت که یا نسبت خونی با مالک کسب و کار خانوادگی ندارند و یا در زمره خویشاوندانی قرار میگیرند که در طبقه اول وراث قرار ندارند.
البته در روش اول و با توجه به ظرفیتهای قانونی اگر اموال خارج از کسب و کار خانوادگی به حدی باشد که کسب و کار خانوادگی در ثلث اموال قرار بگیرد، مالک کسب و کار خانوادگی از ظرفیت موجود در وصیت نامه میتواند استفاده کند و مالکیت کسب و کار خانوادگی را طبق نظر خود برای جانشین یا جانشینان (وارث یا وارثان) اختصاص دهد و از برخی معایب فوق الذکر اجتناب کند.
در روش دوم مالک کسب و کار خانوادگی میتواند در زمان حیات در خصوص مالکیت در کسب و کار خانوادگی تعیین تکلیف کند چرا که بعد از فوت این اختیار از وی سلب میشود. بسیاری از کسب و کارهای خانوادگی برای اجتناب از معایب فوقالذکر در خصوص تقسیم اموال بر اساس قانون، تلاش میکنند از طریق روشهای مختلف طبق صلاحدید خود و با دستان گرم خود اموال را بین وراث تقسیم کنند که در زیر به انگیزهها و نیز مزایا و معایب روشهای مختلف تقسیم اموال در زمان حیات خواهیم پرداخت.
- انگیزه اول برای بسیاری از کسب و کارهای خانوادگی اجتناب از تحمیل بار مالی مالیات بر ارث بر کسب و کار خانوادگی در نسل بعدی است. بر اساس میزان ارث و درجه قرابت وارثان نرخ مالیات بر ارث در ایران متفاوت است ولی بار مالی آن برای بسیاری از کسب و کارهای خانوادگی بسیار بزرگ است و ممکن است وارثان را مجبور به فروش کسب و کار خانوادگی کند تا بتوانند این مالیات را بپردازند. از این رو مالکان کسب و کار خانوادگی در ایران تلاش میکنند با ابزارهای قانونی مالکیت را در زمان حیات بین وارثان تقسیم کنند که معمولا این انتقال مالکیت یا به صورت تمام و کمال انجام میشود و یا از طریق صلح عمری مالکیت به وارث منتقل ولی منافع مال را تا پایان عمر در اختیار میگیرند و بعد از مرگ علاوه بر مالکیت، حق انتفاع نیز به وارث منتقل شود و بدین ترتیب از مالیات بر ارث اجتناب شود.
- انگیزه دیگر میتواند جلوگیری از تکثر و تعدد وارثان در کسب و کار خانوادگی باشد. برای این منظور مالک کسب و کار خانوادگی اموالش را به دو دسته اموال مرتبط و غیر مرتبط به کسب و کار خانوادگی تفکیک مینماید و اموال مرتبط با کسب و کار خانوادگی را به جانشین یا جانشینان منتقل و اموال غیر مرتبط را بین سایر وراث تقسیم میکند. با این روش، مالکیت کسب و کار خانوادگی در اختیار افرادی از نسل بعدی قرار میگیرد که قرار است آن را مدیریت کنند و از دخالت افراد غیر مرتبط یا تغییر ساختار حاکمیت و مدیریت کسب و کار خانوادگی جلوگیری میشود و انسجام را در رهبری در نسل بعد حفظ میکند.
- انگیزه دیگر میتواند استفاده از ظرفیت و استعداد بازماندگان در حوزه های مختلف کاری و یا تقسیم کار و تخصصگرایی باشد. برای مثال، هر کدام از فرزندان دارای علایق و توانمندیهای مختلفی هستند و مالک میتواند با تقسیم وظایف رهبری کسب و کار خانوادگی به حوزههای تخصصی، اموال کسب و کار خانوادگی را در هر حوزه تخصصی به جانشین مد نظر در آن حوزه منتقل نماید و در نسل بعدی هر یک در حوزه تخصصی خود مالک و مدیر باشند. این تقسیم حوزههای کاری میتواند داخل یک کسب و کار خانوادگی باشد و یا خارج از آن. برای مثال بسیاری از کسب و کارهای خانوادگی تولیدی معمولا در زنجیره تامین سرمایهگذاری میکنند و هر فرزند بسته به علایق و توانمندیها در یکی از بخشهای زنجیره تامین مشغول به کار میشوند. روش دیگر میتواند سرمایه گذاری در صنایع مختلف برای فرزندان زیر چتر کسب و کار خانوادگی باشد. مثلا یک کسب و کار خانوادگی تولیدی میتواند با توجه توانمندی یکی از فرزندان یک آژانس مسافرتی بزند و یا در صورت علاقهمندی فرزندی دیگر به هنر سینما، شروع به تهیه کنندگی فیلمهای سینمایی نماید و در نهایت رهبر فعلی کسب و کار خانوادگی مالکیت در هر حوزه که توسط جانشین در آن حوزه مدیریت و شکوفا شده است را در نسل بعدی به آن جانشین منتقل نماید.
- انگیزه دیگر میتواند اجتناب از تقسیم سهم الارث بر اساس جنسیت باشد. بسیاری از رهبران کسب و کار خانوادگی سهم دو برابری اولاد ذکور نسبت به دختران از ارث را ناعادلانه میبینند و از این رو تلاش میکنند برابری را به عنوان یکی از اصول خانواده در تقسیم ارث در نظر بگیرند و سهم الارث یکسانی را برای دختر و پسر در نظر بگیرند و آن را در زمان حیات به فرزندان منتقل نماید. با این روش محتملترین نوع جانشینی در کسب و کار خانوادگی در نسل اول به دوم شراکت خواهر برادری است و در نسل دوم به سوم شراکت عمو زادهها که در این صورت حاکمیت شرکتی و تصمیمگیریهای دموکراتیک لازمه ادامه کار کسب و کار خانوادگی خواهد بود.
- انگیزه دیگر میتواند تلاش برای افزایش سهم الارث و تامین مالی همسر بعد از فوت مالک کسب و کار خانوادگی باشد. قوانین ارث سهم حداقلی برای همسر متوفی در نظر میگیرد که منجر به حاشیه بردن آنان در نسل بعدی کسب و کار خانوادگی میشود و آنان (خصوصا مادران) را از نظر مالی غالبا به فرزندان وابسته نگه میدارند. به همین دلیل است که مالک کسب و کار خانوادگی در ایران معمولا تلاش میکند به وسیله برخی از اموال که سود آور هستند (مثل کسب و کار خانوادگی یا بخش کلیدی آن) و توانایی تامین نیازهای مالی همسر را دارند را در زمان حیات به نام همسر خود کنند و یا همسر را به عنوان وصی خود در ثلث اموال تعیین میکنند. با این روش، این فرزندان هستند که از نظر مالی وابسته به همسر متوفی میشوند و از حضور وی برای متحد نگه داشتن و حفظ ارزشهای خانواده استفاده میکنند.
- انگیزه دیگر میتواند اولویت دادن به عدالت در تقسیم اموال کسب و کار خانوادگی است. گاهی اوقات بعضی از اعضای خانواده تلاش، اهتمام و از خود گذشتگی بیشتری نسبت به سایر اعضای خانواده برای کسب و کار خانوادگی دارند. یا بعضی از اعضای خانواده که در حلقه اول وراث قرار نمیگیرند وجود دارند که ارثی به آنها تعلق نمیگیرد ولی کسب و کار خانوادگی وامدار و مدیون آنها هستند و یا حتی بعضی از اعضای کسب و کار خانوادگی که عضو خانواده نیستند میتوانند به واسطه قانون ارث از مالکیت در نسل بعدی کسب و کار خانوادگی محروم شوند ولی رهبر کسب و کار خانوادگی آنها در ایجاد ثروت خانواده محق میداند. از این روست که رهبر کسب و کار خانواده منتظر فوت خود نمیماند و سعی میکند در زمان حیات بر اساس عدالت مالکیت را بین افرادی که محق میداند انتقال دهد.
- انگیزه دیگر می تواند الزامات فرهنگی پدران برای حمایت از فرزندان در تامین نیازهای مالی آنها در شروع زندگی مستقل در حد توان باشد. از نظر فرهنگی در ایران پدران ملزم به تامین جهیزیه برای دختران و تامین هزینه ازدواج برای پسران هستند. ولی در دهههای اخیر به دلیل سخت شدن تولید ثروت برای جوانان بسیاری از پدران در صورت توانمند بودن خود را مکلف به تامین سرپناه، خودرو و اشتغال و تامین سرمایه اولیه راهاندازی کار برای فرزندان خود خصوصا پسران میدانند. از این روست که پدران تلاش میکنند در زمان حیات بخشی از اموال خود را به فرزندان منتقل نمایند. گاهی اوقات این انتقال ثروت بین فرزندان یکسان نیست و پدران بر اساس میزان لیاقت، دلبستگی به خانواده و از خود گذشتگی برخی از فرزندان به آنها سهم بیشتری اختصاص میدهند و در مقابل به آن دسته از فرزندانی که آنها را همسو با ارزشهای کسب و کار و خانواده نمیداند سهم کمتری میدهند.
- انگیزههای عجیبی مثل آرزو نکردن مرگشان توسط وراث نیز در این خصوص یافت میشود که باعث میشود مالک کسب و کار خانوادگی اموالش را در زمان حیات بین فرزندان خود تقسیم کند. برخی از صاحبان کسب و کار خانوادگی که در کار غرق شده است و وظایف پدری یا همسری خود را نادیده گرفتهاند ممکن است از دید خانواده به عنوان ماشین تولید ثروت دیده شوند و وراث منتظر مرگش باشند تا به ثروت وی دست یابند و فرد در اواخر عمر پشیمان از نحوه زندگی خود به دنبال جلب محبت و جبران مافات باشد و بخواهد در زمان حیاث اموالش را بین وراث تقسیم کند تا آنان آرزوی مرگش را نداشته باشند.
با این حال علیرغم تمام انگیزههای فوقالذکر در خصوص تقسیم ارث در زمان حیات، ایرادات و مشکلاتی نیز در این خصوص محتمل است که در زیر به آنها اشاره خواهد شد:
- محتملترین مشکل تقسیم ارث در زمان حیات بروز اختلاف و تنش در میان اعضای خانواده است. ریشه این اختلافات در تناقض همیشگی بین عدالت و برابری است. چرا که وراث همگی کم و بیش با قوانین ارث آشنا هستند و اگر بر خلاف سهم الارث تعیین شده و بر اساس عدالت مالکیت به نسل بعدی منتقل شود، گروهی که از منظر قانونی متضرر میشود ممکن است آشکارا یا پنهانی اعتراض کنند و تنشهایی را در کسب و کار و یا خانواده ایجاد کنند. از طرفی اگر طبق سهم الارث و یا بر اساس برابری سهم الارث بین وراث در زمان حیات تقسیم شود ممکن است آن دسته از بازماندگان که تلاش و از خودگذشتگی بیشتری برای خلق ثروت و موفقیت کسب و کار خانوادگی صرف کرده باشند سرخورده شوند و انگیزهشان را از دست بدهند یا با اعتراضشان به اختلافات و تنش دامن بزنند.
- راه حل قابل ارائه برای جلوگیری از این گونه اختلافات و تنشها، برابری در تقسیم داراییهای خانواده و عدالت در سهم دهی از کسب و کار است. برای مثال پدری را فرض نمایید که اموال متنوعی دارد که بعضی از آنها ارتباطی با کسب و کار خانوادگی ندارد. پدر میتواند بر حسب نقش پدرانه خود اموال غیر مرتبط را بین اعضای منفصل از کسب و کار خانوادگی تقسیم کند و به کسانی که بیشترین اهتمام و نقش را در کسب و کار دارند به همان اندازه سهام از کسب و کار دهند.
- مشکل محتمل دیگر بی ثباتی و برهم خوردن توازن و ثبات در کسب و کار خانوادگی است. انتقال مالکیت به وراث در زمان حیات منجر به ایجاد حق مالکیت برای وراث میشود. همین احساس داشتن حق، به آنها اختیار اظهار نظر و تصمیمگیری در خصوص اموالی که مالکش هستند میدهد و این نظرات ممکن است لزوما با نظرات و تصمیمات رهبر فعلی یکسان نباشد. با توجه به روحیات کارآفرینی رهبر یک کسب و کار خانوادگی که عمدتا به تنهایی تصمیمگیری مینماید و به دیگران پاسخگو نیست ممکن است باعث ایجاد اختلاف و تنش بین رهبر فعلی و مالکان جدید اموالش (فرزندانش) شود و باعث ضعیف شدن رهبری و اقتدار مالک فعلی کسب و کار خانوادگی شود.
- مشکل محتمل دیگر از دست رفتن انسجام و قدرت مالی کسب و کار خانوادگی است. با انتقال مالکیت به نسل بعدی عملا اختیار این اموال از ید رهبر فعلی خارج میشود و به نسل بعدی اجازه دخالت در تصمیمگیریها داده میشود و لزوما نظرات آنها با رهبر فعلی در مقابله با بحرانهای مالی و استفاده از فرصتها برای سرمایهگذاری یکسان نیست.
- مشکل محتمل دیگر این است که برخی از افراد نسل بعدی که اکنون مالکان جدید کسب و کار خانوادگی هستند ممکن است راسا و یا بدون اطلاع سایر اعضا اقدام به فروش سهم خود به غریبهها یا حتی رقبا نمایند و کسب و کار خانوادگی را با بحران تصمیمگیری و انسجام روبرو کنند.
- یکی دیگر از مشکلات محتمل، ایجاد فضا برای دخالت و اظهار نظر اعضای سببی مثل دامادها و عروسها در امور کسب و کار خانوادگی است که در بسیاری از کسب و کارهای خانوادگی معمولا این نوع دخالتهای اعضای سببی تحمل نمیشود و خود میتواند عامل بروز تنش و اختلاف شود. معمولا جانشین یا جانشینان ذکور کسب و کار خانوادگی در ایران در اولین فرصتی که توان مالی شان اجازه میدهد معمولا سهم خواهرانشان را خریداری میکنند تا مانع از دخالتهای دامادها در کسب و کار خانوادگی شوند.
- یکی دیگر از احتمالات فوت همسر و فرزندان زودتر از مالک کسب و کار خانوادگی است. در اینصورت اگر مال یا سهمی از کسب و کار خانوادگی به همسر و یا فرزند فوت شده منتقل شده باشد آنگاه وارثان همسر یا فرزند فوت شده (مثل پدر و مادر همسر یا همسر و فرزندان فرزند) به عنوان شرکای جدید مالک کسب و کار خانوادگی خواهند بود که ممکن است مطیع و تابع مالک کسب و کار خانوادگی نباشند و باعث اختلال در کار و خانواده شوند.
مالیات بر ارث در ایران
مالیات بر ارث مالیاتی است که به تمام اموال منقول و غیر منقول (ماترک) فرد متوفی تعلق میگیرد و وراث وقتی میتوانند سهم الارث خود از ماترک را دریافت کنند که ابتدا مالیات آن را به دولت پرداخت کنند. هر یک از وراث به اندازه سهمی که میبرند مشمول مالیات میشوند. ولی با این حال نرخ مالیات بر اساس نوع مال و طبقه وراث متفاوت است که در ادامه به اموال مشمول و نیز معاف از مالیات و نحوه محاسبه آن به صورت مختصر میپردازیم.
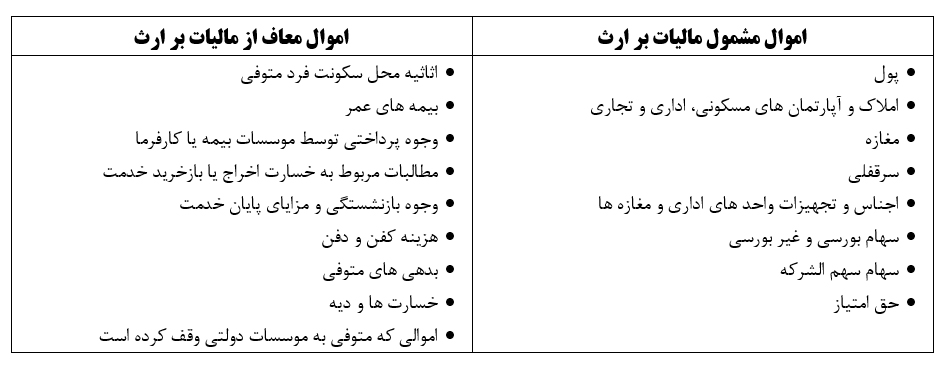
در جدول زیر اموال مشمول و معاف از مالیات قابل مشاهده است. مبنای محاسبه ارزش هریک از اموال مشمول مالیات، ارزش روز آن ها و معمولا طبق نظر کارشناسان اداره مالیات می باشد.
جدول 4 اموال مشمول و معاف از مالیات بر ارث
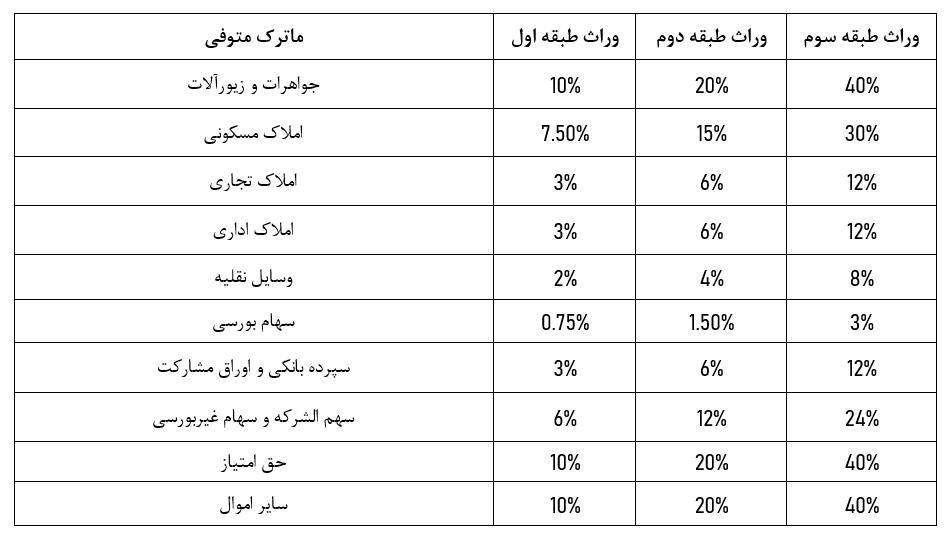
مالیات بر ارث نرخ ثابتی ندارد و با توجه به میزان و نوع دارایی متوفی برای هر طبقه از وراث و بر اساس تعداد ورثه و سهم الارث آنها و پس از کسر معافیتهای مالیاتی ( تا سقف 3 میلیون تومان برای هر یک از وراث) توسط کارشناسان اداره مالیات تعیین میگردد. در جدول زیر نرخ محاسبه مالیات بر ارث بر اساس نوع دارایی و طبقه وراث مشخص شده است. به طور کلی طبقه دوم دو برابر وراث طبقه اول باید مالیات پرداخت کنند و طبقه سوم چهار برابر طبقه اول ارث مالیات پرداخت میکنند.
مستند تبصره 1 ماده 17 قانون مالیاتهای مستقیم محاسبه و اخذ مالیات بر ارث در مورد متوفیان قبل از لازم الاجرا شدن این قانون (1395/1/1) مطابق قانون سابق انجام میگیرد.
جدول 5 نرخ محاسبه مالیات ماترک بر اساس نوع دارایی و طبقه وراث
صلح عُمری چیست؟
بسیاری از مالکان کسب و کارهای خانوادگی برای جلوگیری از مالیات بر ارث مالکیت ملک خود را به فرد دیگری منتقل میمایند ولی در عین حال از طریق صلح عمری حق استفاده از مال و منافع آن را در زمان حیاتشان برای خود حفظ مینمایند. صلح عمری در حقیقت قراردادی است که بر اساس آن مالک، مالکیت ملک خود را به دیگری واگذار میکند با این شرط که تا زمانی که زنده است بتواند از مال یا منافع مال خود استفاده کند و بعد از مرگ وی صلح کامل شده و علاوه بر مالکیت بر خود ملک، حق استفاده از منافع آن هم به شخص مورد نظر (متصالح/انتقال گیرنده)) منتقل میشود. تفاوت صلح عمری با مبایعه نامه این است که در مبایعه نامه مالکیت و منافع همزمان و کامل منتقل میشود ولی در صلح عمری فرد میتواند مالکیت را منتقل اما همچنان تا پایان عمر از منافع آن استفاده و ملک را در اختیار خود داشته باشد.
سند صلح عمری یکی از اسناد رسمی و محکمی است که اگر در دفاتر اسناد رسمی تنظیم شود امکان طرح ادعای انکار و تردید ندارد و کاملا قابل استناد است. صلح عمری معمولا در مورد اموال غیر منقول که اغلب شامل آپارتمان، خانه، زمین، باغ، ویلا، مغازه، شرکت می شود قابل استفاده است و مالک آن می تواند ضمن انتقال مالکیت، اختیار فروش، اجاره دادن، و یا حتی فسخ و اقاله سند مذکور را تا زمان حیات برای خود نگه دارد. در نتیجه فرد تا زمانی که زنده است حق هرگونه دخالت و نظارت و اختیار نسبت به مال خود را دارد. اما بعد از مرگش مالک آن مال (شخص متصالح/ انتقال گیرنده) خواهد شد و بدین ترتیب تابع مقررات ارث نخواهد شد و ارثی از آن مال خاص به وراث نخواهد رسید. با فوت فرد صلح کامل می شود و علاوه بر مالکیت، حق استفاده از منافع و سایر اختیارات مندرج در صلح عمری باطل و تمامی آن به شخص متصالح (انتقال گیرنده) منتقل می شود.
گاهی اوقات مالک نگران است که طرف مقابل خلاف میل و نظرش تصمیمی در مورد ملک بگیرد و یا اساسا از صلح عمری پشیمان شود که در اینصورت می تواند شرط خیار فسخ را در صلح عمری بگنجاند و بدین ترتیب ذیل شرایط می تواند یک طرفه و بدون حضور طرف مقابل صلح عمری را فسخ کند.
مستند ماده 121 قانون مالیات های مستقیم مالیات مربوط به مالی که بر اساس صلح عمری بعد از فوت مالک اصلی به مالک جدید (مالکیت همراه با منافع) منتقل می شود بر اساس قانون مالیات مستقیم مربوط به نقل و انتقال املاک محاسبه و دریافت می شود و نه بر مبنای مالیات بر ارث. البته در زمان نگارش این مطلب شایعاتی در خصوص تغییر قوانین مالیاتی در مورد صلح عمری و تلقی آن به عنوان درآمد اتفاقی شنیده می شود که بدلیل عدم قطعیت نمی توان بدان پرداخت.
وصیت تملیکی و وصیت عهدی چگونه است؟
از آنجا که طبق قانون هر فرد می تواند برای یک سوم از اموالش بعد از مرگ وصیت کند، از طریق وصیت تملیکی میتواند عین یا منفعتی از مال را برای زمان بعد از مرگش به صورت مجانی به دیگری واگذار کند. این واگذاری هم میتواند به یک یا چند شخص خاص باشد و یا وصیت به اختصاص بخشی از اموالش برای امور عام المنفعه و کار خیر. البته شرط اصلی در وصیت تملیکی آن است که آنچه به آن وصیت شده بیشتر از ثلث اموالش در زمان فوت نباشد که در این صورت مازاد بر ثلث اموال باید با اجازه و رضایت وراث انجام شود. فرد نمیتواند در وصیت تملیکی امور غیر مشروع را ذکر نماید و حق ندارد صراحتا ذکر نماید که یکی یا برخی از وراث را از ارث محروم نماید. در این صورت وصیت تملیکی باطل خواهد بود. فرد تنها میتواند تکلیف برخی از اموال (ثلث اموال یا کمتر) را طی وصیت تملیکی در زمان حیات برای بعد از مرگش مشخص نماید و گیرندگان اموال طی وصیت تملیکی این حق را دارند که بعد از فوت فرد آن را بپذیرند و یا رد کنند مگر آنکه گیرنده مال در وصیت امور عام المنفعه و خیریه عمومی باشد. در صورت پذیرش وصیت تملیکی توسط گیرنده (اگر گیرنده بعد از فوت وصیت تملیکی را قبول کند دیگر نمیتواند پشیمان شده و رد کند)، ابتدا ماترک طبق وصیت تنظیم شده به گیرنده/گیرندگان منتقل و سپس هر آنچه مانده طبق قانون ارث بین وراث تقسیم میشود.
نوع دیگری از وصیت وجود دارد به نام وصیت عهدی که عبارت است از اینکه شخصی یک یا چند نفر را برای انجام امر یا اموری یا تصرفات دیگری مأمور نماید. مانند اینکه متوفی یک نفر را انتخاب کرده باشد تا دیون و بدهیهای او را بعد از فوتش بپردازد یا اینکه به موجب وصیت عهدی شخصی را برای اداره امور مربوط به فرزند صغیر تعیین نموده باشد که به این فرد وصی میگویند. در وصیت عهدی کسی که مامور به انجام وصیت فرد متوفی شده حق رد وصیت را ندارد و انجام وصیت بر گردن او خواهد بود.
وصیت نامه میتواند عادی (به صورت دستخط روی کاغذ با امضای فرد و چند معتمد دیگر)باشد و یا در دفتر خانههای اسناد رسمی تنظیم شود. البته وصیتنامه عادی اگر با اقرار صحت و درستی توسط وراث همراه نباشد در مراجع رسمی پذیرفته نمیشود. فرد میتواند در زمان حیات نظرش را تغییر دهد و وصیت تملیکی یا عهدی جدیدی تنظیم نماید که در این صورت وصیت جدیدتر نافذ و ملاک عمل خواهد بود و وصایای قبلی باطل خواهند بود.
جمع بندی
ارث یا میراث مقولهای است بسیار حساس که میتواند پاشنه آشیل بسیاری از کسب و کار های خانوادگی در نسل بعد و یا حتی در نسل فعلی باشد. دعوا بر سر ارث و یا اختلافات ناشی از تقسیم مال بین خانواده در زمان حیات به قدری شایع است که اکثر ما در اطرفمان نمونههایی از آن را سراغ داریم. به همین دلیل است که در این مقاله کوشیدیم مفاهیم را روشن نموده و جنبههای قانونی و فقهی اش را توضیح دهیم و مزایا و معایب واگذاری آن به قانون و یا تصمیم گیری در مورد آن را در زمانن حیات را تبیین نماییم و راه کارها و جنبههای مالیاتی آن را برای مخاطب گردآوری و ارائه نماییم تا هر فرد متناسب با روحیات خود و اقتضاعات کسب و کار و خانوادهاش مزایا و معایب تصمیماتش در این خصوص را بررسی و بعد از بین راه حلهای پیشنهادی بهترین و کم عارضهترین تصمیم را برای کسب و کار خانوادگی و نیز خانوادهاش اتخاذ نماید. مشورت با وکلا و یا افراد آشنا به قوانین روز قبل از هر تصمیمی توصیه می شود.

ممنون از جناب امیر احمدی عزیز